Domain anbiedern.de kaufen?
Wir ziehen mit dem Projekt
anbiedern.de um.
Sind Sie am Kauf der Domain
anbiedern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anbiedern.de kaufen?
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **


Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rabe, Anne: Die Möglichkeit von GlückDie Möglichkeit von Glück , Roman | Shortlist Deutscher Buchpreis 2023 , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230318, Produktform: Leinen, Autoren: Rabe, Anne, Seitenzahl/Blattzahl: 384, Keyword: Bestenliste; Buch; DDR; DDR-Heime; DDR-Kinderheime; Deutscher Buchpreis; Deutscher Buchpreis 2023; Generationkonflikt; Gewalt; Heimkind; Heimkinder; Herkunft; JWH; Jugendwerkhof; Leerstelle; Mauerfall; Misshandlung Heimkinder; Ostdeutschland; Ostsee; Rassismus; Roman; Wende; Werkhof; Wiedervereinigung, Fachschema: Deutsche Belletristik / Roman, Erzählung~Deutscher Buchpreis 2023 Longlist, Fachkategorie: Familienleben~Belletristik: Themen, Stoffe, Motive: Adoleszenz, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta, Länge: 206, Breite: 128, Höhe: 35, Gewicht: 480, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 1000, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 281904724,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)87,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wie kann ein Produkt oder eine Dienstleistung erfolgreich durch eine alternative Option ersetzt werden?
Ein Produkt oder eine Dienstleistung kann erfolgreich durch eine alternative Option ersetzt werden, indem die neue Option einen klaren Mehrwert bietet, der das alte Produkt übertrifft. Zudem ist es wichtig, die Kunden über die Vorteile der neuen Option zu informieren und sie von deren Nutzen zu überzeugen. Schließlich sollte die alternative Option kontinuierlich verbessert und an die Bedürfnisse der Kunden angepasst werden, um langfristig erfolgreich zu sein. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Peter Lang Institutionelle Kreditgeber als Quasigesellschafter (Deutsch, Softcover, Christoph Johannes Körner) (7982391)Peter Lang Institutionelle Kreditgeber als Quasigesellschafter (Deutsch, Softcover, Christoph Johannes Körner) (7982391)92,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Institutionelle Kreditgeber als Quasigesellschafter, Taschenbuch von Christoph Johannes Körner, Peter Lang GmbH, Internationaler Verlag derInstitutionelle Kreditgeber Als Quasigesellschafter, Taschenbuch Von Christoph Johannes Körner, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57741-7, Seitenanzahl: 32292,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhältnisses, Gebundene Ausgabe von Martin Fornoff, PeterZur Auslegung Und Anwendung Des Ifrs 10 In Der Eu Am Beispiel Des Kreditgeber/kreditnehmer-verhältnisses, Gebundene Ausgabe Von Martin Fornoff, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-83002-4, Seitenanzahl: 39687,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rabe, Anne: Die Möglichkeit von GlückDie Möglichkeit von Glück , Roman | Shortlist Deutscher Buchpreis 2023 , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20230318, Produktform: Leinen, Autoren: Rabe, Anne, Seitenzahl/Blattzahl: 384, Keyword: Bestenliste; Buch; DDR; DDR-Heime; DDR-Kinderheime; Deutscher Buchpreis; Deutscher Buchpreis 2023; Generationkonflikt; Gewalt; Heimkind; Heimkinder; Herkunft; JWH; Jugendwerkhof; Leerstelle; Mauerfall; Misshandlung Heimkinder; Ostdeutschland; Ostsee; Rassismus; Roman; Wende; Werkhof; Wiedervereinigung, Fachschema: Deutsche Belletristik / Roman, Erzählung~Deutscher Buchpreis 2023 Longlist, Fachkategorie: Familienleben~Belletristik: Themen, Stoffe, Motive: Adoleszenz, Thema: Auseinandersetzen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta Verlag, Verlag: Klett-Cotta, Länge: 206, Breite: 128, Höhe: 35, Gewicht: 480, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 1000, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 281904724,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Wie kann ein Produkt oder eine Dienstleistung erfolgreich durch eine alternative Option ersetzt werden?
Ein Produkt oder eine Dienstleistung kann erfolgreich durch eine alternative Option ersetzt werden, indem die neue Option einen klaren Mehrwert bietet, der das alte Produkt übertrifft. Zudem ist es wichtig, die Kunden über die Vorteile der neuen Option zu informieren und sie von deren Nutzen zu überzeugen. Schließlich sollte die alternative Option kontinuierlich verbessert und an die Bedürfnisse der Kunden angepasst werden, um langfristig erfolgreich zu sein. **
Ähnliche Suchbegriffe für Kreditgeber
-
Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)Peter Lang Zur Auslegung und Anwendung des IFRS 10 in der EU am Beispiel des Kreditgeber/Kreditnehmer-Verhäl... (Deutsch, Hardcover, Martin Fornoff) (35142414)87,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
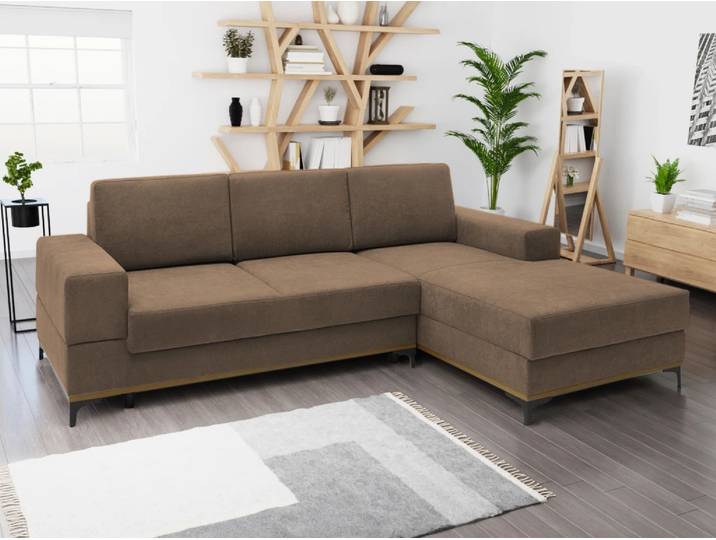
Angebot Braune Ecksofa SPARK II. Qualität Variante: Rechte EckeAngebot Braune Ecksofa SPARK II. Qualität Variante: Rechte Ecke. Aussehen des Sofas Produktdetails: Ecksofa, L-Sofa Größe: Sofa bis 300 cm Farbe: Braun (Monolith 09) Bezug: MONOLITH Material des Sofas Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Stoff Design des Sitzes: Wellenfedern, Polyurethan-Schaum Beine: Metall Konstruktion: Spanplatte, MDF, Kiefernholz, Capak Abmessungen des Sofas Breite: 270 cm Tiefe: 167 cm Höhe: 87 cm Schlaffläche: 215 x 140 cm Ausstattung Stauraum: Ja Bettfunktion: Ja Kissen: Lose Armlehnen: Fest Bettfunktion Bettumwandlung: Ja Typ der Umwandlung: Mechanismus mit klappbarer Rückenlehne Wird zerlegt geliefert. Monolith Der Stoff Monolith wird aufgrund seinerglatten und weichen Oberfläche mit Samt verglichen. Dank seiner einzigartigen Eigenschaften wie Festigkeit, Widerstandsfähigkeit und hoher Weichheit wird er als Polsterstoff verwendet. Ein Vorteil des Monolith-Stoffes ist die Beständigkeit gegen Pilling und Licht. Bei natürlichem Licht ändert sich das Aussehen der Farben nicht wesentlich. Der samtig weiche Monolith besteht aus 100% Polyester mit höherem Flächengewicht, daseine spezielle Schutzschicht bedeckt. Diese bildet eine hydrophobe Schicht, diedas sofortige Eindringen von Flüssigkeiten verhindert. Bei Verschmutzung durch Flüssigkeit empfehlen wir, sofort mit einem Papiertuch abzutupfen. Zur Reinigung verwenden Sie nur spezielle Produkte für Polstermöbel. Ein wichtiger Parameter der verwendeten Stoffe ist ihre Festigkeit und Abriebfestigkeit, der sogenannte Martindale-Test. In Laborbedingungen bedeutet dies, dass der Stoff nach einer bestimmten Anzahl von Zyklen Abnutzungserscheinungen zeigt. Je höher die Zahl, desto besser.Die Anzahl der Zyklen beim Monolith-Stoff beträgt fast 100.000.Übliche Stoffe im Haushalt haben etwa 20.000 Zyklen. Farbe:Braun511,00 €*Versand: 20,00 €Sichere Weiterleitung zum Anbieter
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.